
Al 30 de septiembre de 2026 los Fondos de Pensiones acumulaban US$ 235 billones. En los 12 meses a septiembre, el Fondo A “más riesgoso” tuvo una rentabilidad real de 9.21% (12.3% real anual en últimos 36 meses; 5.9% real anual desde septiembre 2002) y el Fondo E “más conservador” una pérdida de 9.38% (1.35% real anual en últimos 36 meses; 2.57% real anual desde septiembre 2002).
Una explicación importante de lo que pasó en los últimos 12 meses estaría en la exposición de los fondos a derivados de tasa de interés. Hasta ahora, la autoridad de pensiones no ha explicitado las pérdidas asociadas a éstos (y eventuales ganancias anteriores), conociéndose sólo el desempeño del gran total de las inversiones.
Pero antes de tratar de entender la exposición a los derivados, útil es revisar algunos antecedentes históricos:
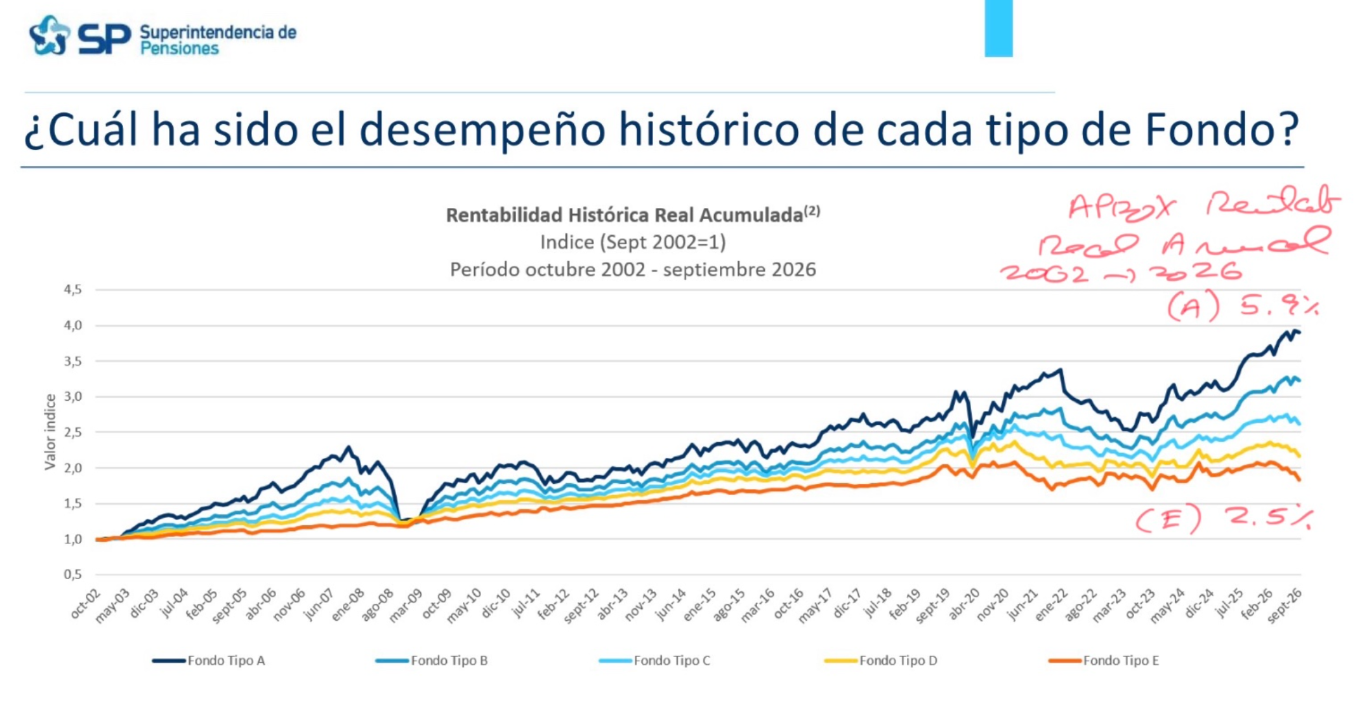
(a) Rentabilidad de los Fondos: ésta es bruta y, por lo tanto, no considera los cobros de administración por parte de las AFP´s para establecer la verdadera rentabilidad neta del cotizante. Aún así, con caídas fuertes en la crisis financiera del año 2008-09, el COVID y luego el alza en la estructura general de tasas en aproximadamente 300 puntos básicos en el año 2023, resulta un retorno real anual de 5.9% (bruto) en el Fondo A y 2.5% (bruto) en el Fondo E.
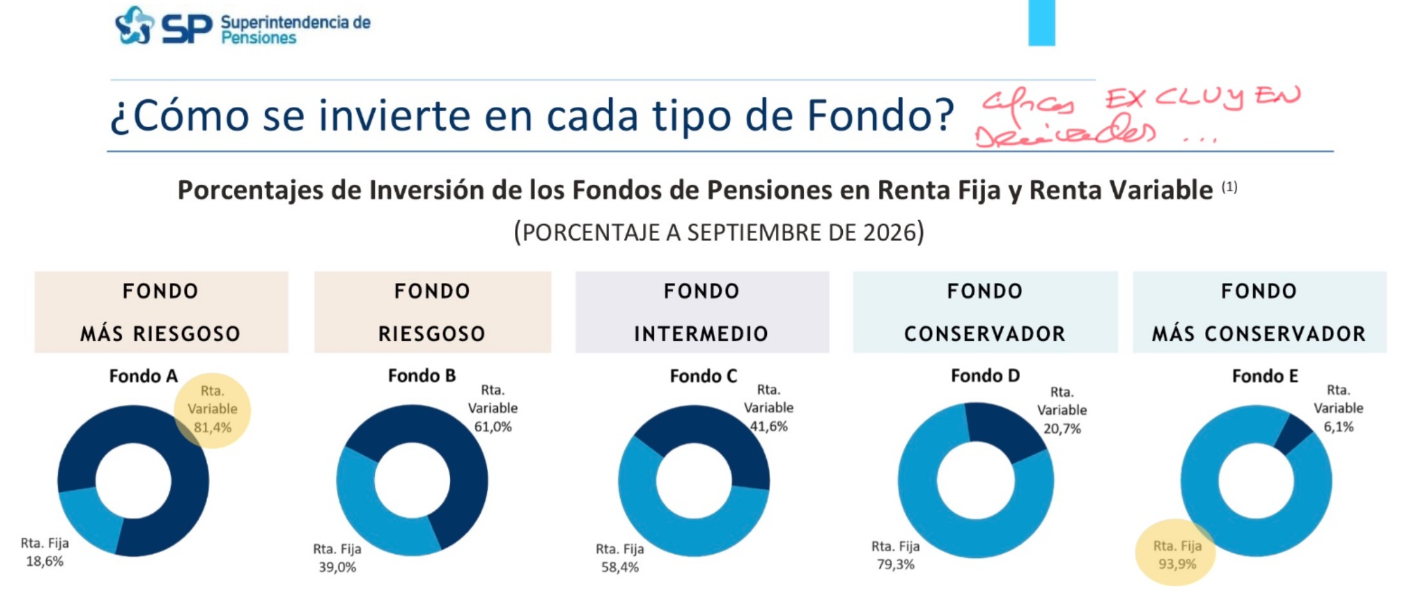
(b) ¿Cómo se caracterizan los fondos más arriesgados en relación a los más conservadores? A medida que tienen un mayor componente de renta variable (acciones, por ejemplo), se los califica como más arriesgados y, a medida que aumenta la participación en instrumentos de renta fija (depósitos a plazo bancarios o bonos, por ejemplo), serían más conservadores. Pero en rigor, un bono del Tesoro de Estados Unidos a 30 años, aunque sea de “cero riesgo” en el pago de su capital e intereses, fluctúa fuerte en su valor económico frente a cambios en su tasa de descuento y puede entonces ser muy arriesgada su inversión si se quiere acotar la variabilidad en el valor del fondo para disponer de sus recursos en un breve plazo. El fondo A tendría un 81% de su inversión en renta variable; el Fondo E, un 94% en renta fija.
No deja de llamar la atención que una nota al margen del informe de la Superintendencia de Pensiones explicita que la inversión en derivados – larga o corta – no está considerada. Probablemente esto va a cambiar …
(c) ¿A mayor riesgo, mayor retorno esperado? Si el riesgo se lo define por la volatilidad del retorno, en los últimos 5 años los Fondos A y E han tenido la misma volatilidad, pero los últimos con un claro peor resultado. Algo no calza y obviamente no está explicado sólo por el tipo básico de instrumentos (de renta variable o fija), sino por la sensibilidad de sus precios ante cambios en las condiciones de los mercados y los negocios involucrados. Y, claro, algunos misteriosos derivados.
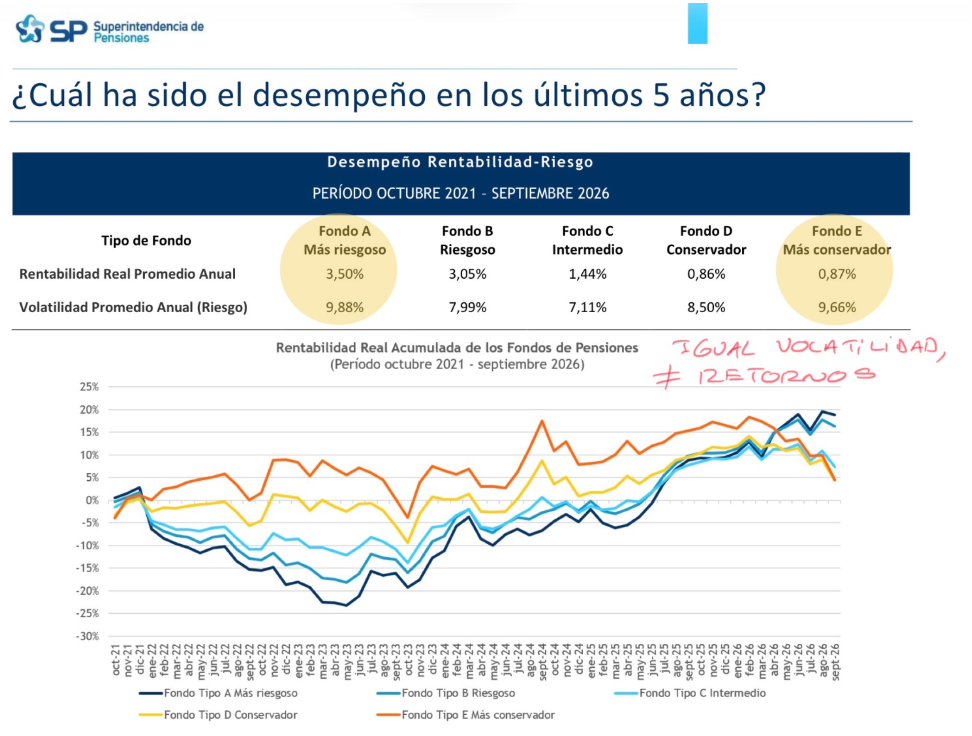
En definitiva, los fondos más conservadores han rentado menos sistemáticamente, pero contrariamente a lo esperado, no se han visto compensados por un menor riesgo (volatilidad en sus retornos). Si el riesgo que se asume es equivalente al del Fondo “más arriesgado”, el retorno esperado debería ir en la misma línea.
Aquí no hay magia: el mayor riesgo sólo se sostiene con un mayor retorno esperado al determinar los precios de los activos. Si el cuadro anterior se sigue dando consistentemente, constituiría una inexcusable falla en el diseño e implementación de los portfolios de cada fondo.
El caso de los derivados de tasa de interés
Partamos por lo básico: los derivados son instrumentos que replican estructuras apalancadas con fuertes alzas o bajas en sus valores ante cambios en los precios de los activos subyacentes. Mientras más volátil están los mercados, mayor es el valor de éstos, positivo o negativo. Son instrumentos que amplifican los cambios de valores en los activos subyacentes. En el manejo de portfolios, pueden ayudar a acotar riesgos o sencillamente a tomar más.
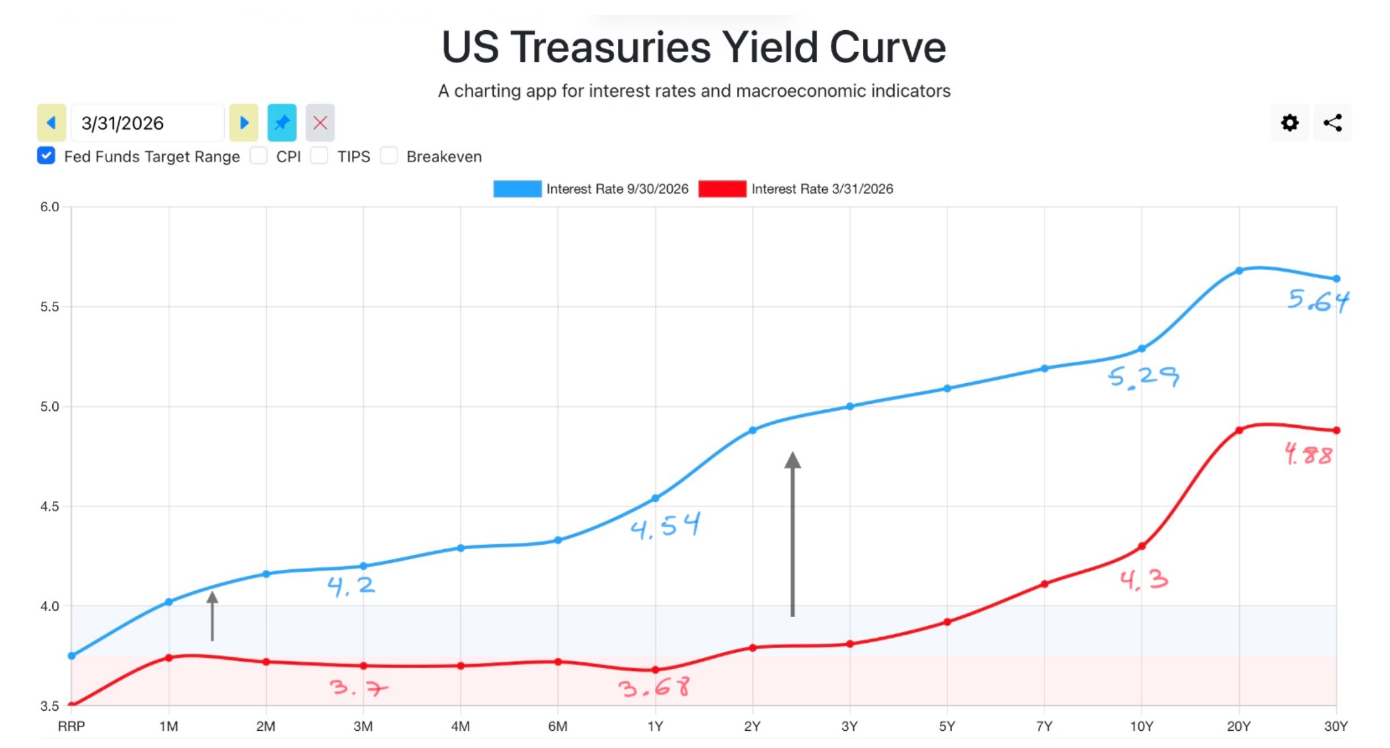
En el caso de los fondos de pensiones, eran instrumentos en que se recibía una tasa variable y se pagaba una tasa fija. A nivel agregado, los fondos de pensiones estaban largos – recibían una tasa variable y pagaban una tasa fija – sobre instrumentos de plazos menores a un año, pero estaban cortos – pagaban una tasa variable y recibían una tasa fija – sobre instrumentos en plazos de 5 a 10 años. Si la estructura de tasas de interés subía, y más lo hacían las tasas de mayor plazo, en neto, perdían: lo que ganaban en las posiciones largas era menos que lo que perdían en las posiciones cortas.
Y fue lo que ocurrió: la estructura de tasas de interés subió en general entre el 31 de marzo y el 30 de septiembre de 2026, pero además las alzas fueron superiores a mayores plazos. ¿Se pudo haber dado el escenario alternativo de una baja en la estructura de tasas de interés? Claro que sí, y habrían ganado en neto, pero es el capital en riesgo de esta decisión lo que se cuestiona. Y ni hablar si el peso se lo llevaban los Fondos D y E, “más conservadores”.
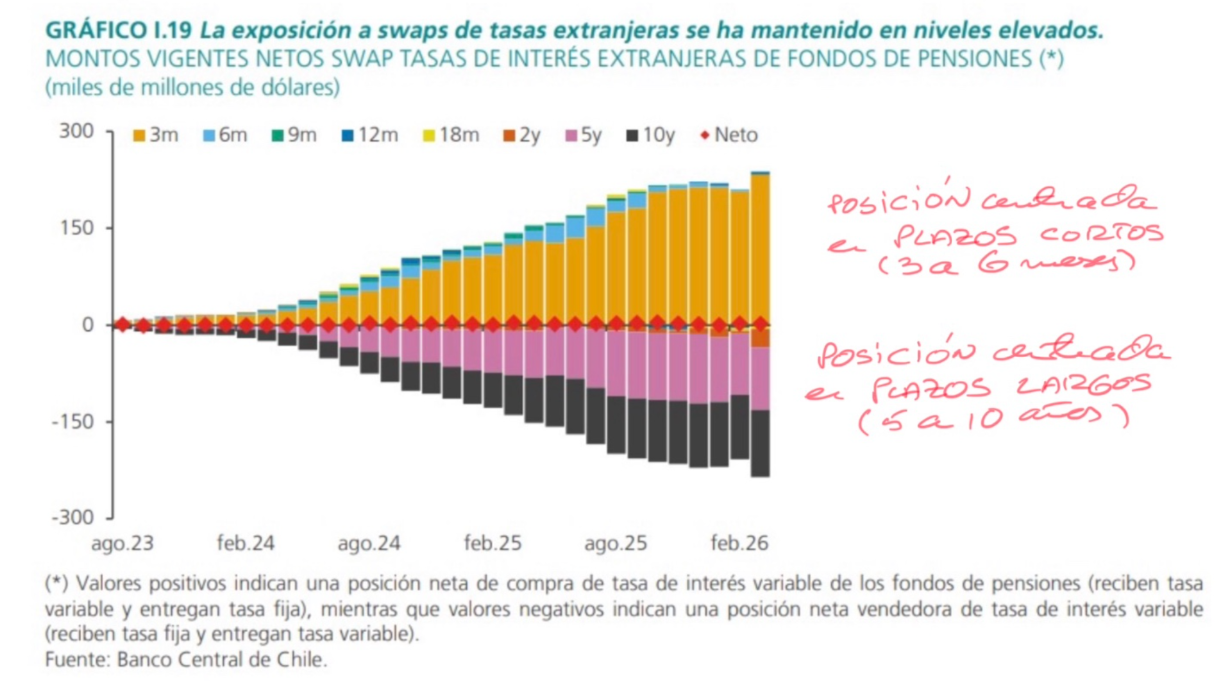
Las advertencias de la autoridad: El Informe de Estabilidad Financiera del Banco Central de Chile del Primer Semestre de 2026, publicado el 18 de mayo de 2026, decía lo siguiente:
“El crecimiento de las posiciones de fondos de pensiones en swaps de tasas de interés se ha moderado
respecto a años anteriores, pero se mantiene elevada (gráfico I.19). La posición activa de los fondos de
pensiones en derivados de tasas de interés en dólares de largo plazo se ha mantenido en niveles similares a
los del IEF pasado, al igual que su posición pasiva en plazos más cortos en dicha moneda. Tal como se señaló
IEF anteriores, esta posición bruta aumenta la exposición de los fondos de pensiones al riesgo de alzas en el
tramo largo de la curva de rendimiento (IEF segundo semestre 2025). La reciente normativa de regulación de
operaciones de derivados de los Fondos de Pensiones emitida por la Superintendencia de Pensiones incorpora
nuevos límites de exposición y requerimientos de liquidez (Resolución Exenta N°549) mitiga los riesgos de
estabilidad financiera asociados a necesidades de liquidez para cubrir llamados de margen de estas operaciones,
e instruye que las nuevas operaciones con instrumentos derivados estén sujetas a mecanismos de mitigación
de riesgo de contraparte (Norma de Carácter General N°362), que entrarán en plena vigencia el próximo año
(Capítulo IV).”
La Resolución Exenta N°549 de la Superintendencia de Pensiones de fecha 9 de abril de 2026 estableció un límite de máxima exposición en instrumentos derivados, definido como la pérdida estimada de la cartera de derivados bajo condiciones de stress, expresada como porcentaje del respectivo Fondo (3% para los Fondos A y B, 2.5% para el Fondo C y 2% para los Fondos D y E). También se estableció una razón de cobertura de liquidez para responder a eventuales requerimientos de garantías. El plazo para sujetarse a esta nueva resolución fue de 210 días corridos desde la publicación de la misma, o comienzos de noviembre 2026.
El gráfico del Banco Central antes referido en el Informe de Estabilidad Financiera permite observar la evolución hasta febrero de 2026: en marzo de 2026, los fondos de pensiones tenían una posición larga sobre un capital nocional de US$ 323 billones y una posición corta sobre un capital nocional de US$ 320 billones, quedando en neto con una posición nocional de US$ 3 billones. En apariencia, “calzados” a nivel del monto nocional compensando posiciones largas con cortas, pero en realidad, no, pues estaban apostando a porciones distintas en la curva de rendimiento o estructura de tasas de menor a mayor plazo.
¿Y qué ha pasado desde marzo 2026? Ante el cambio en la curva de rendimiento de los bonos del Tesoro de Estados Unidos y las exigencias del regulador, hasta agosto de 2026 – última fecha informada por el Banco Central de Chile – los fondos de pensiones han disminuido las posiciones largas (donde han ganado plata) de un capital nocional de US$ 323 billones a US$ 157 billones, pero aumentaron las posiciones cortas (donde han perdido plata) desde un capital nocional de US$ 320 billones a US$ 368 billones. En neto, los fondos de pensiones mantenían a fines de agosto 2026 una posición nocional negativa de US$ 211 billones … Recordemos que entre enero de 2022 y marzo de 2026 la posición nocional neta fue prácticamente nula.
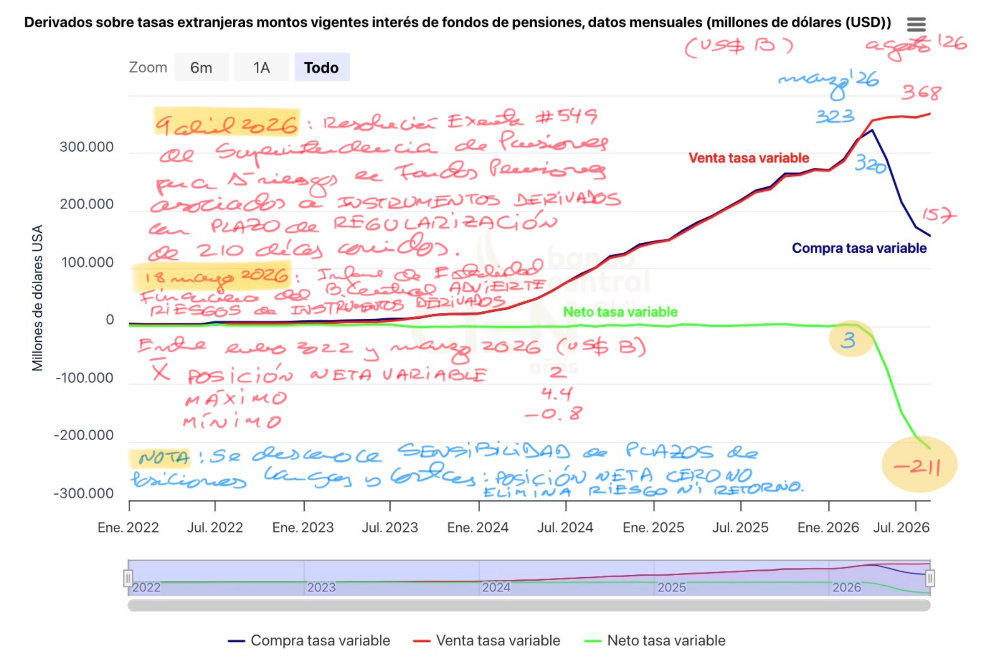
¿Y cuánto es la pérdida económica involucrada en esto? La cifra es ciertamente en billones de dólares, pero hasta que la Superintendencia de Pensiones no lo haga público, tendremos que esperar. Sí podemos decir que la posición neta de los fondos de pensiones a fines de agosto de 2026 aumentó por ahora el “tamaño de la apuesta” al estar más cargada a plazos más largos. Sólo queda esperar que especialmente las tasas largas caigan – quién sabe si ello ocurre – , pero NUNCA se debió haber puesto a los Fondos de Pensiones en esta posición.
Queda mucho por explicar.
Manuel Cruzat Valdés
19 de octubre de 2026
