
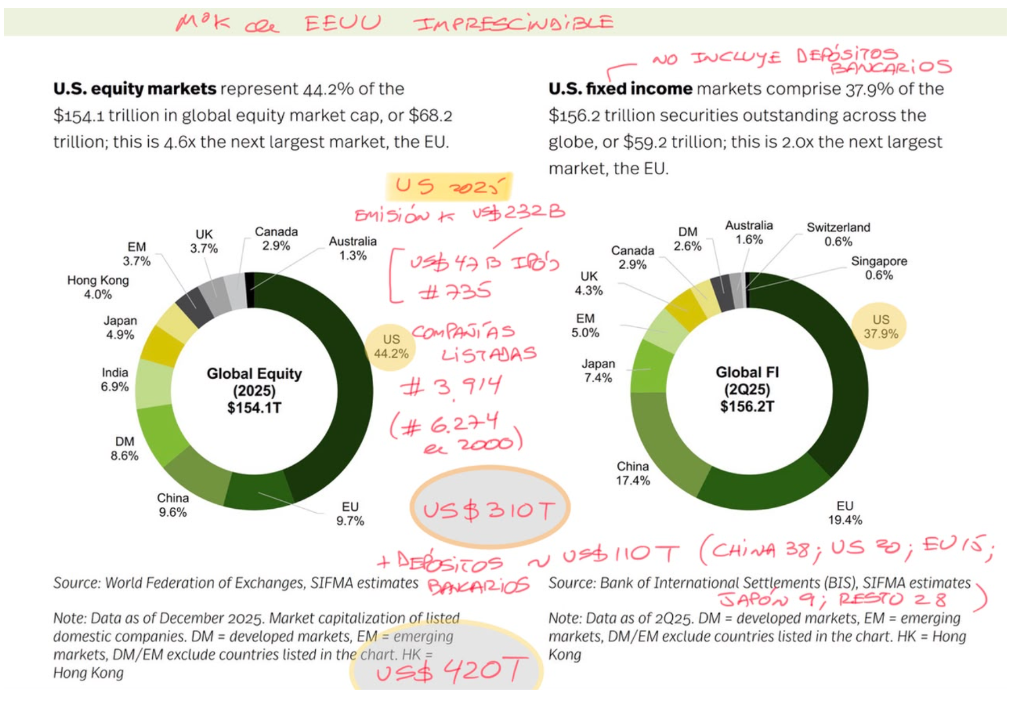
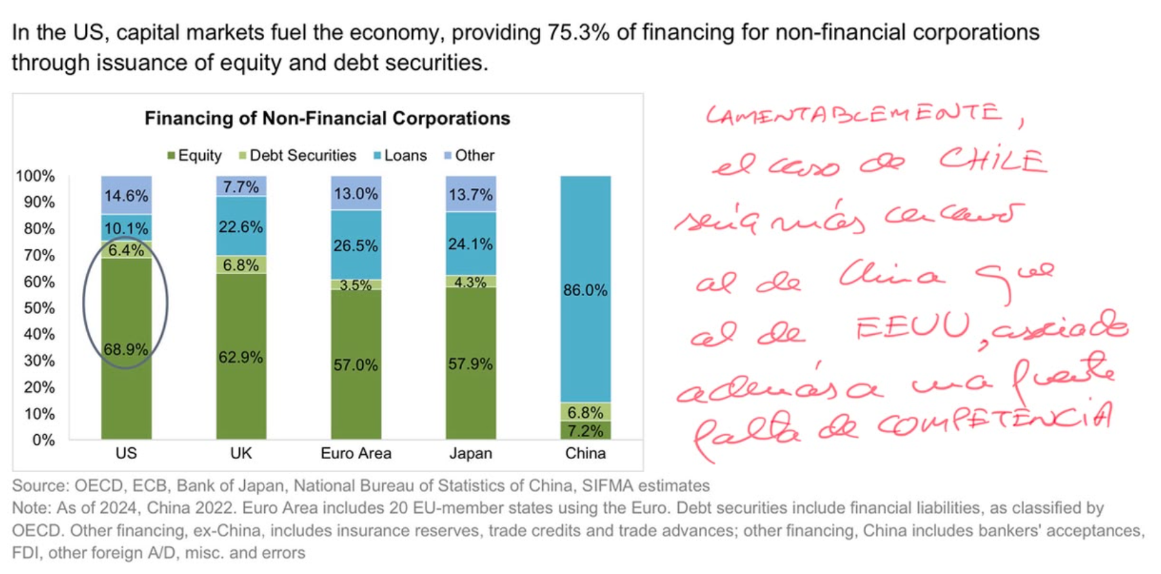
En Chile, a diferencia de Estados Unidos, el principal vehículo de financiamiento está radicado en los bancos; en el país del norte, en el competitivo mercado de capitales de acciones, bonos y derivados – los mismos del Fondo E … -. El mercado de capitales de Estados Unidos es insustituible y su peso a nivel mundial sobrepasa el 40%. Pero a éste sólo acceden las “grandes” empresas chilenas y el Estado de Chile: el resto queda entregado a las condiciones de operación bancarias locales.
El drama chileno es que al mercado bancario le falta competencia: su sostenida rentabilidad patrimonial de 15% entre los años 2010 y 2025 versus 9.8% en Estados Unidos es sintomática, más allá del premio por riesgo chileno que en este período ha rondado los 100 puntos básicos: el resto es renta económica derivada de esta condición no competitiva.
En el mundo del financiamiento, Chile se parece más a China que a Estados Unidos, por una común excesiva dependencia del crédito bancario.
En definitiva, el principal vehículo de transmisión de la política monetaria del Banco Central opera en Chile a través de una intermediación “cara”. Si bien esa condición no ha cambiado en décadas, es bueno recordarlo para que desde el punto de vista de políticas públicas se vaya corrigiendo. La reforma propuesta MK4 indirectamente ayuda a introducir más competencia a éste al fomentar una mayor profundidad en el mercado doméstico de renta fija y variable, además de impulsar un poder de compra de créditos hipotecarios dependiente del Banco Estado por US$ 20 billones, que hoy serían equivalentes al 20% de las colocaciones hipotecarias totales.
La situación estancada del crédito bancario
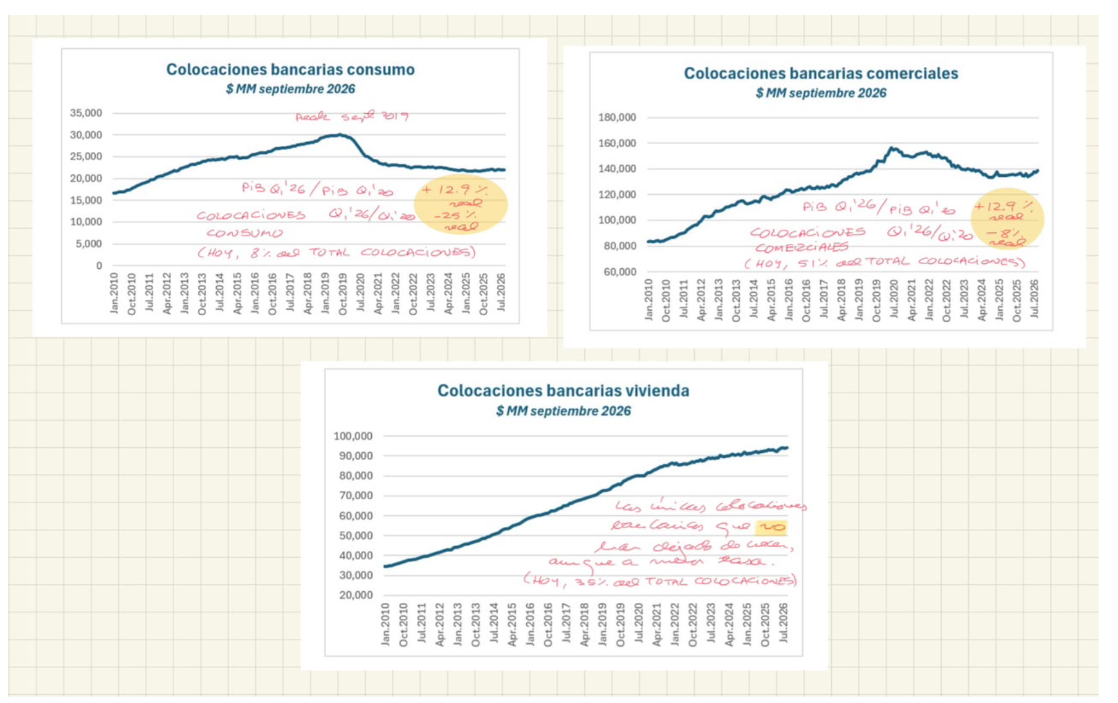
Al 30 de septiembre de 2026, el total de colocaciones bancarias era de $ 269.000 millones (US$ 277 billones, al tipo de cambio respectivo), inferiores en términos reales incluso a las que hubo previo al COVID. Es notable constatar cómo se quebró la anterior tendencia de crecimiento anual de éstos para entrar básicamente en una trayectoria plana que ya lleva seis largos años. Se entiende que ante el ánimo refundacional de una minoría estridente todo entre en compás de espera, pero ese impulso fue derrotado rotundamente por una sólida mayoría de 62% el 4 de septiembre de 2022, hace cuatro años. Y el país ya no está disponible para nuevas aventuras.
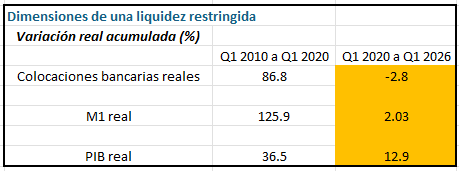
El PIB del primer trimestre de 2026 creció 12.9% real respecto a aquel del primer trimestre de 2020, previo a la crisis del COVID; sin embargo, las colocaciones reales cayeron 2.8% real en igual lapso de tiempo. En los anteriores diez años el PIB creció de manera acumulada 36% real (3.1% real anual) y las colocaciones bancarias lo hicieron en un 86% real (6.4% real anual), o al doble del crecimiento de la actividad. Antes acompañaron y expandieron el producto; ahora, lo han terminado reteniendo.
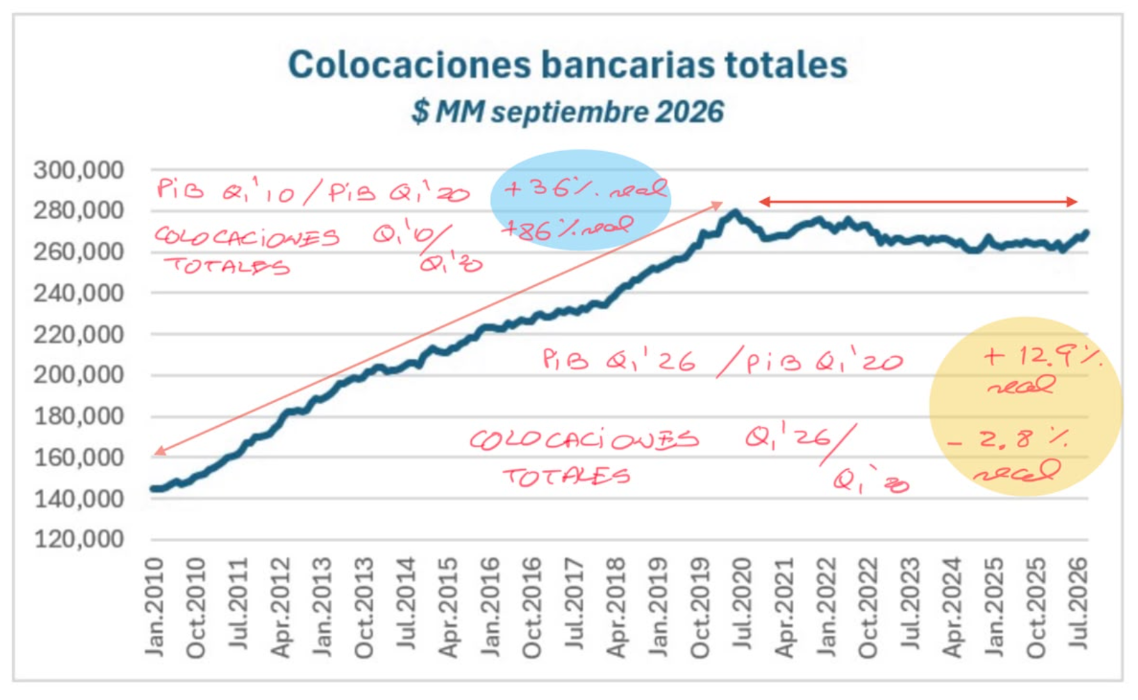
El peso de la caída estuvo en las colocaciones comerciales: hoy representan el 51% del total de éstas, pero cayeron 8% real en este período de 6 años, con un producto que recordemos creció 12.9% real en dicho período. La caída en las colocaciones de consumo fue aún más drástica, pero menos incidente en el gran total: cayeron 25% real. Y las que sorprendentemente crecieron son las colocaciones bancarias de vivienda, aunque a menor ritmo después del COVID, compensando parcialmente la caída de las anteriores.
Cómo aumentamos la liquidez del sistema
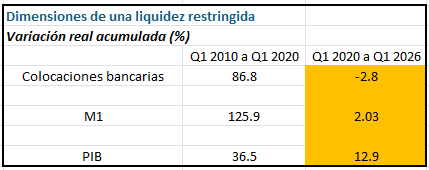
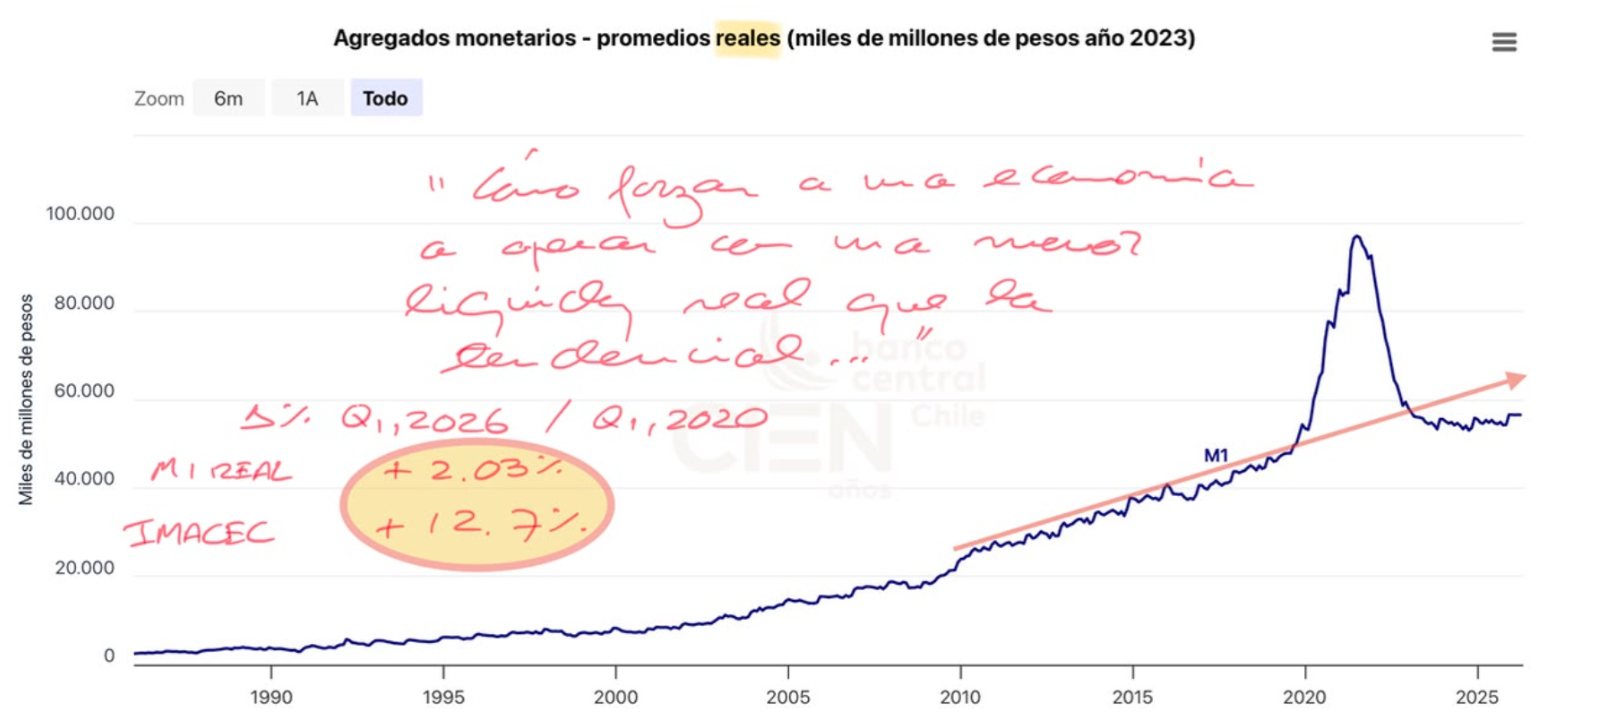
A estas alturas, debería estar claro que no se puede seguir operando bajo estas condiciones de colocaciones y liquidez en general estancadas si no se quiere extender la actual pausa de crecimiento, teniendo presente que las condiciones estructurales internas y externas para desarrollarse hoy son superiores a las que contó el país en los últimos 12 años. La siguiente tabla resume lo ocurrido en dos períodos con comportamientos muy disímiles, separados por el COVID y el intento de refundación: en el primero (10 años, entre el primer trimestre del año 2010 y el equivalente en el año 2020), la liquidez general reflejada en el M1 y lateralmente en las colocaciones crece dos veces o más que el producto y facilita su desarrollo – aunque haya sido pobre por condiciones estructurales que lo desincentivaban -; en el segundo (6 años, entre el primer trimestre del año 2020 y el equivalente en el año 2026), ocurre exactamente lo contrario.
Hoy seguimos operando bajo una política monetaria restrictiva, sin crecimiento en la actividad, con expectativas de inflación ancladas en 3%, superavits crecientes en balanza comercial y en cuenta corriente, déficits del Gobierno Central cayendo de 1.8% del PIB y enorme desempleo con baja ocupación relativa. Un país con términos de intercambio históricos que observa a un mundo que sigue creciendo al 3%, a pesar de recibir los mismos shocks de volatilidad, guerras y tasa de interés que Chile, con el agregado positivamente único para Chile de los primeros.
¿Y cómo se podría corregir este cuadro restrictivo? Es obvio que aquí falta un shock de adrenalina que permita hacer realidad el potencial del país, uno que el propio gobierno está decidido a destrabar día a día. A pesar que las tasas de interés internacionales han estado subiendo, especialmente las de mayor plazo a niveles existentes previos a la crisis de 2008-09, la respuesta formal sería bajar la Tasa de Política Monetaria (TPM) de corto plazo hasta lograr que los agregados monetarios como el M1 volviesen a su trayectoria tendencial, lo que por definición no sería inflacionario, en consistencia con un país que vuelve a crecer.
Pero lo anterior operaría a través del sistema bancario y sus propios plazos. Más rápido sería que sencillamente el Banco Central recomprara parcialmente en el mercado secundario deuda de su propia emisión – actualmente bordea los US$ 30 billones -, aumentando la base monetaria y por esa vía los agregados monetarios del sistema. En la crisis financiera de los años 2008 y 2009 ésta fue la vía más expedita del Federal Reserve de Estados Unidos para inyectar liquidez al sistema, comprando además en esa oportunidad instrumentos de deuda de terceros diferentes al Tesoro de ese país.
Y si se quiere avanzar más rápido aún, particularmente en el caso del crédito bancario, se podría iniciar una Facilidad de Crédito Condicional al Incremento de Colocaciones (FCIC) similar a las que se implementaron hace un par de años, precaviendo que no sea tan sólo un traspaso de financiamiento más barato a los bancos sino que quede especialmente diseñada para que la demanda latente de crédito se active y se encadene a plazos más largos (¿cinco años?). Durante el COVID fueron tres FCIC´s que en conjunto se aprobaron por un monto de US$ 50 billones. Aunque se sorprenda más de alguno, el problema no está necesariamente en el costo del financiamiento sino en poder acceder de manera fluida a un volumen de crédito relevante en plazos más largos, apostando al renacer del país.
Sin embargo, el Consejo del Banco Central opina distinto…
En su última reunión (27 de octubre de 2026) concluyó que los riesgos para la inflación habían aumentado de forma relevante y que a pesar que las perspectivas de corto plazo para la actividad se habían reducido, acordaba unánimemente mantener la tasa de interés de política monetaria (TPM) en 4.5%, reafirmando que tomaría las decisiones necesarias para cumplir con su objetivo de que la inflación proyectada se ubicara en 3% en un horizonte de dos años.
En toda la explicación de su decisión no hay mención alguna a los agregados monetarios y su cansina recuperación ni al aún más llamativo cuadro negativo de las colocaciones bancarias por ya seis años. Tampoco la hay respecto a la notoria devaluación real del peso chileno, a pesar de las perspectivas del país.
Todo queda esencialmente reducido a una mirada centrada en un sólo parámetro: qué decidir respecto de la tasa de corto plazo TPM – una de las múltiples tasas que existen en la economía doméstica y global -. Y ahí está justamente el error, porque por definición esa sería sólo una mirada parcial.
El problema actual chileno de falta de dinamismo es de índole monetaria, y si bien está ciertamente ligado a su precio, está especialmente radicado en el tamaño y evolución de los agregados monetarios. Si se agrega el exceso de devaluación del peso, no debería sorprender su impacto negativo en el gasto interno. A ese exceso tampoco ayuda que el Banco Central lo siga implícitamente aceptando, según se desprende de su política inoportuna de aumento de reservas en curso.
Ojalá que los siguientes anuncios del Banco Central se centren en lo esencial, la evolución de los agregados monetarios y su impacto en la inflación, y la decisión de la TPM, una de las múltiples tasas que afectan la demanda por dinero, baje del pedestal. La TPM por sí misma es insuficiente para caracterizar el cuadro monetario. Y eso está a la vista …
Manuel Cruzat Valdés
29 de octubre de 2026
