
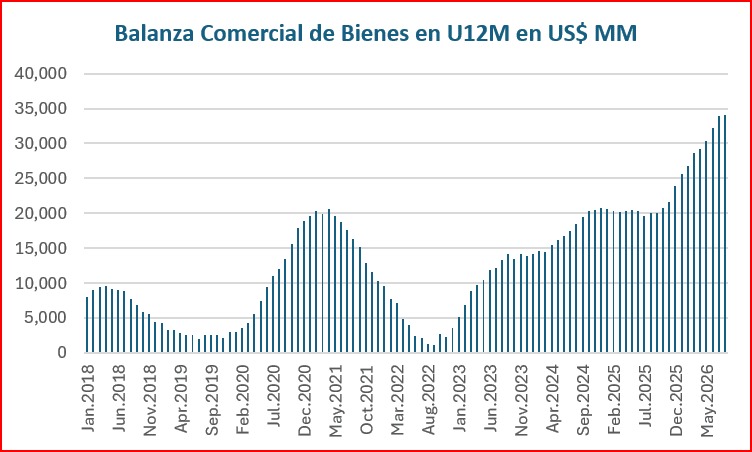
Díficil es compatibilizar mentalmente un país con cifras “dignas de un premio del FMI” con un pesimismo desbordado. Lo que ocurre es que el éxito de unas tiene una contracara de ajuste del gasto interno y actividad que pronto se debe resolver si no queremos después lamentar la pérdida de una oportunidad histórica para encaminarse al desarrollo.
Un país flotando en dólares: la balanza comercial de bienes, en los últimos doce meses a agosto 2026, ya supera los US$ 34 billones, una cifra no antes vista, sobre US$ 124 billones de exportaciones. El año 2025 terminó dicho superávit en US$ 24 billones, sobre US$ 110 billones de exportaciones …
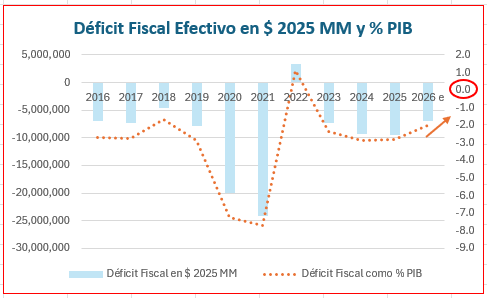
Un Gobierno Central con finanzas ordenadas: en los últimos 12 meses a agosto de 2026, el déficit efectivo equivalió al 1.8% del PIB – unos US$ 7 billones, sobre un gasto total levemente superior a los US$ 90 billones, casi 24% del PIB -, habiendo terminado el año 2025 con un déficit efectivo de 2.8% del PIB. En los 8 meses a agosto de 2026, los ingresos totales del Gobierno Central crecieron 7.7% real y el gasto un 1% real, respecto de igual período del año anterior. Lo que destaca es que los ingresos provenientes de la Tributación del Resto de Contribuyentes, que explicó el 73% del total de ingresos acumulados al octavo mes de este año del Gobierno Central, crecieron 0.2% real – leyó bien, crecimiento nulo -. Más allá de ordenar y controlar el gasto, el verdadero “orden” vino explicado por la mayor tributación de la minería del cobre, especialmente la privada, los royalties sobre el litio – ambos estructurales – y, coyunturalmente, por mayores dividendos desde ENAP que está siendo notablemente beneficiada por los altísimos márgenes de refinación mundiales.
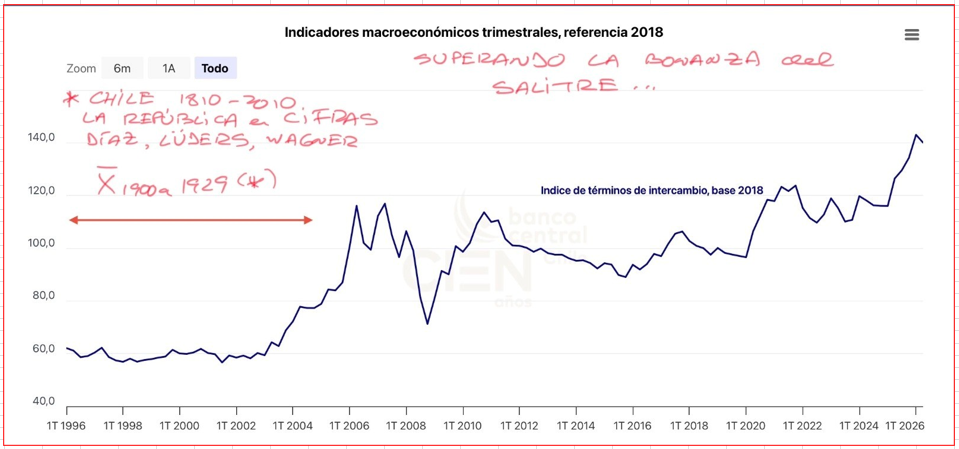
La explicación de esta fantasía: los términos de intercambio históricos, que estructuralmente están para favorecer a Chile por un buen tiempo, dada la transición energética en curso, que presiona al alza al cobre y litio y , a la baja, la energía, todo de manera simultánea, situación que nunca antes había ocurrido en Chile. El poder adquisitivo del país en su comercio exterior es actualmente superior a aquel de la recordada época del salitre en casi 30%: por cada tonelada de cobre exportada el país está recibiendo a cambio un 30% más de “autos, petróleo y bienes de capital” importados que durante la anterior bonanza.
El otro lado de la medalla
A pesar de las perspectivas del país, de su potencial de crecimiento y la vuelta a la cordura en la discusión de políticas públicas que buscan destrabar su desarrollo, el valor relativo de éste respecto del mundo sigue deprimido. A saber, un tipo de cambio nominal de $ 980 por dólar ciertamente no calza con lo anterior – sí fue compatible con la Plaza Dignidad y la refundación intentada, pero ya volvió el General Baquedano … -. Si se observa el tipo de cambio real, más preciso que lo anterior al corregir por inflación y ponderar dentro de una canasta amplia de monedas con quienes se comercia, éste debería estar al menos 20% más bajo que el nivel actual, circunstancia que se ha dado en el pasado aún con términos de intercambio sustancialmente inferiores y perspectivas de crecimiento similares. Ahí hay obviamente una imperfección o burbuja que en cualquier momento va a reventar. Pero mientras persista, es brutalmente dañina.
Un tipo de cambio real excesivamente devaluado impulsa al mayor desarrollo artificial del sector transable, pero la contracara es que desincentiva la actividad del sector no transable, intensivo este último en mano de obra. En términos aproximados, la participación directa en el PIB del sector transable es cercana a un tercio – el saldo remanente de dos tercios es explicado por actividades en el sector no transable – y, a nivel de empleo, aproxima al 25% del total nacional de 9.3 millones de personas – en rigor, las actividades transables así como el empleo se cruzan de manera indirecta con el sector no transable: el servicio de un hotel es una actividad no transable, pero el pasajero puede venir por actividades del sector transable -. El punto de fondo es que cuando se exacerba el desarrollo de un sector, no sólo se dañan las perspectivas del otro, sino también aquellas de los factores de producción involucrados en ellos que no tienen mayor movilidad. Actualmente, un tipo de cambio desajustado como el actual actúa directamente en contra del mercado laboral, presionando los sueldos y la contratación a la baja, bajo un escenario donde además éste sufre sus propias rigideces heredadas que urge corregir. La “emergencia laboral” muchas veces denunciada por David Bravo se exacerba con este tipo de cambio totalmente fuera de rango.
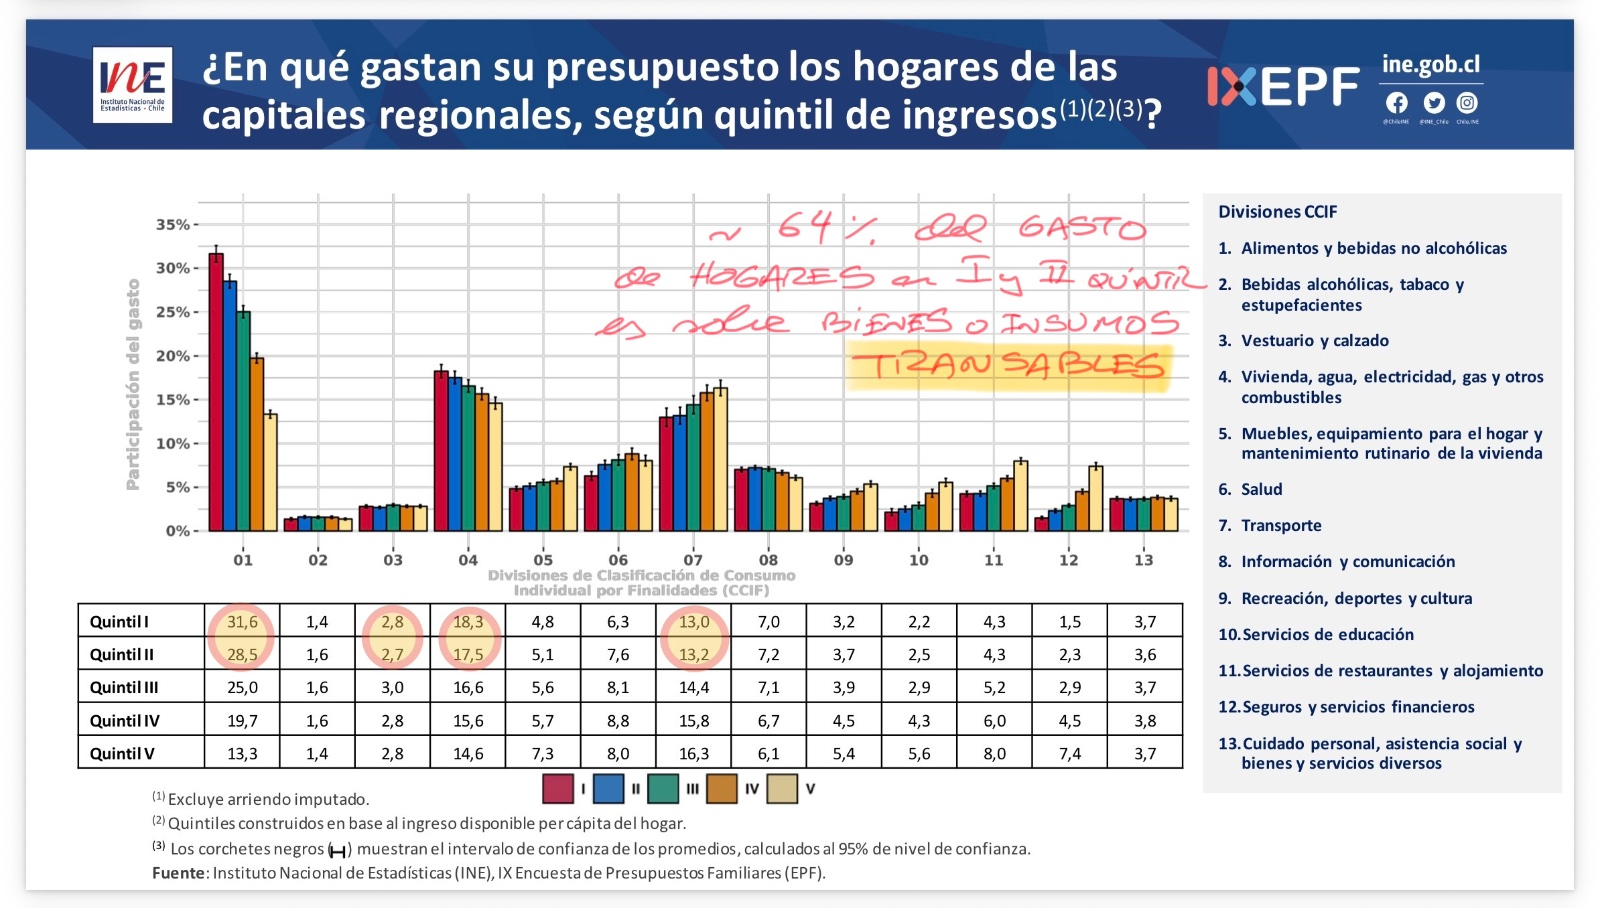
Y el daño a los quintiles más pobres es por partida doble: su mayor ingreso tiene su origen en el mercado del trabajo y su mayor gasto está en bienes y servicios asociados a precios transables con el exterior, que se encarecen artificialmente cuando el tipo de cambio está exageradamente por sobre su nivel de equilibrio. Aproximadamente el 64% del gasto de los dos quintiles más pobres está asociado a bienes o insumos transables cuyos precios se encarecen excesivamente ante un tipo de cambio que no reconoce límites.
Veamos entonces la actividad: más de año y medio sin crecimiento en el IMACEC No Minero, que representa el 87% del PIB. Aquí vale la pena recordar que el IMACEC es un índice cuantitativo y no de valor: así, si bien el IMACEC Minero cae por menor producción de cobre este año, el valor de esa producción ha crecido sustancialmente por los precios de éste. Se es paradójicamente “más rico”, pero con menor “actividad”. Sin embargo, el resto de la economía más doméstica y no transable sencillamente no crece y su “valor” no ha tenido el empuje que el precio del cobre sí ha otorgado en la minería.
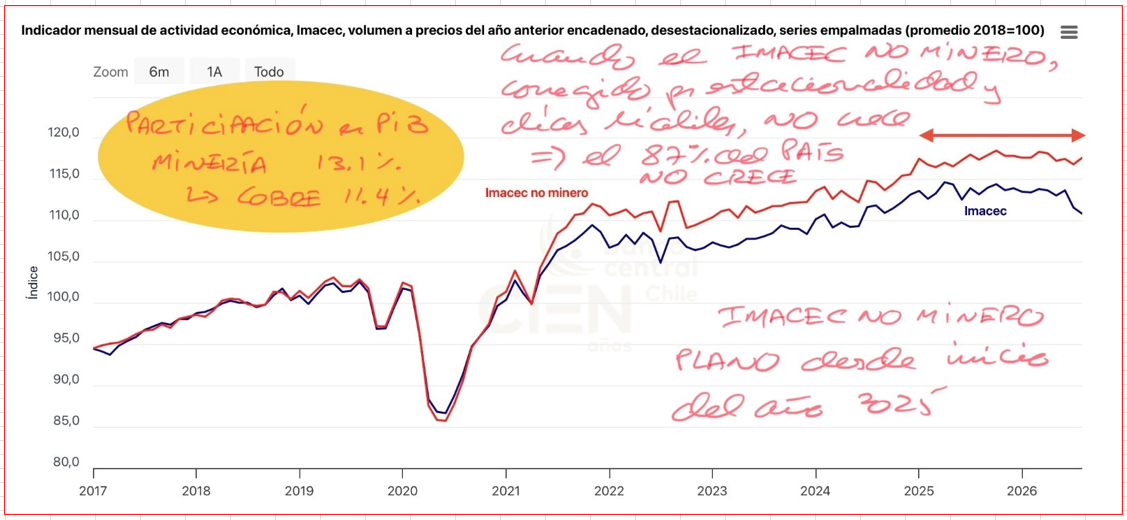
Hay dos explicaciones para esto: el tipo de cambio fuera de equilibrio, con sus efectos redistributivos en paralelo que no se pueden soslayar, y una política monetaria demasiado restrictiva. Aquí vale la pena resaltar un punto que “por sabido se calla y por callado se olvida”: la demanda por dinero depende esencialmente del costo de éste, definido bajo una amplia estructura de tasas de diferente plazo, riesgo y distribución geográfica, una de las cuales es la Tasa de Política Monetaria (TPM) del Banco Central de corto plazo, y del nivel de actividad, todo bajo un escenario de incertidumbre y expectativas en permanente evolución. Pues bien, independiente de la “tasa”, cuando la actividad aumenta también lo hace la demanda por dinero. Y si por alguna razón ese dinero no se hace realidad, la actividad se resiente cuando es en magnitudes acotadas, o cae cuando el error de política monetaria es mayor. Es el aceite de la economía y puede estar más o menos caliente – más o menos caro -, pero su nivel no puede bajar de su margen acotado de operación so riesgo de fundir el motor. En el caso de Chile, si uno se centra en los agregados monetarios más responsivos a la actividad y a su costo, como el M1, resulta que en términos reales éste arrastra un déficit de 10% respecto de la trayectoria “normal” por ya demasiado tiempo y el resultado ha sido lo esperado: un país que no sale de su inactividad de manera sostenida y a tasas compatibles con su potencial, sobre 4% real de crecimiento. No olvidemos aquí que el mundo, a pesar de todos los ruidos y conflictos que también afectan a Chile, sigue creciendo al 3% real anual, el mínimo minimorum que deberíamos exigir también a éste.
La mirada desde el balcón
El gran error del Banco Central ha estado en mirar todo este cuadro desde el balcón, como alguien que va al partido de fútbol y toma palco, y asumir que poco o nada se puede hacer para despertar al país. Craso error. Su función tiene dos partes: trabajar por una inflación que converja al 3% anual en un plazo de dos años, que hoy cumplen, y velar por la estabilidad y resciliencia en el sistema de pagos doméstico y externo hacia o desde Chile, para lo cual es vital, entre otras cosas, contar con una adecuada liquidez agregada y dar alguna señal cuando un precio clave de la economía, como es aquel del tipo de cambio, está burdamente fuera del achurado.
Hay tres acciones que pueden y deberían hacer de manera simultánea. La primera, fundamental y quizás la más efectiva, es que realmente crean en las perspectivas del país y den una señal clara al respecto. Lo que transmiten hasta ahora es más bien inseguridad. Esa sola señal renovada, con carácter, ajustaría el tipo de cambio a valores más razonables que el actual. Lo segundo es suspender la compra de dólares que iniciaron en agosto del año 2025 para aumentar las reservas – hoy en US$ 54 billones, o US$ 7 billones más que hace un año – que da una muy mala señal de temor, lo quieran o no, particularmente cuando las compras son a los valores actuales del tipo de cambio. Y lo tercero, que recompre instrumentos de su propia emisión – hoy cerca de US$ 30 billones entre PDBC, BCP y BCU – aumentando la base monetaria y por esa vía los agregados monetarios, especialmente el M1, en orden a restablecer la liquidez perdida. Por definición esto no sería inflacionario – que nacería de un exceso de oferta de dinero por sobre su demanda de manera persistente – sino tan sólo constituiría la restitución al nivel neutral de éste que lamentablemente se descuidó. Pueden mantener o no la TPM actual, pero lo esencial y primerísimo no está ahí, sino en reponer los agregados monetarios.
En esta crisis de confianza en Chile el Banco Central no es el único. Al mundo empresarial le ha costado salir también de esa tonada que termina transformándose en una profesía autocumplida, pero el primero tiene una responsabilidad mayor, pues las señales e instrumentos que dispone le permiten corregir desajustes costosos en variables macro que el resto sólo puede observar. Penosamente, también pueden persistir en sus errores…
Manuel Cruzat Valdés
1 de octubre de 2026
